
Działalność nierejestrowana 2026: nowe limity i zasady rozliczania
2026-08-12 13:50

Działalność nierejestrowana 2026: nowe limity i zasady rozliczania © wygenerowane przez AI
Od 1 stycznia 2026 roku limit przychodu z działalności nierejestrowanej wynosi 10.813,50 zł na kwartał. To otwiera nowe możliwości dorabiania bez zakładania firmy dla osób z nieregularnymi dochodami, sezonowymi zarobkami lub chcących przetestować pomysł na biznes. Sprawdź, jakie są zasady, obowiązki i limity związane z podatkami, CEIDG oraz KSeF, co zrobić przy przekroczeniu progu i jaką dokumentację należy prowadzić.
Przeczytaj także: Jak rozliczać się bez zakładania firmy? Działalność nierejestrowana to nie jedyna możliwość
Z tego artykułu dowiesz się m.in.:
- Jakie są zasady i limit zarobków dla działalności nierejestrowanej w 2026 roku.
- Jak dorabiać bez rejestracji firmy i kto może korzystać z tej formy zarobkowania.
- Jakie są korzyści działalności bez firmy, takie jak brak składek ZUS i uproszczone rozliczanie podatkowe.
- Jakie obowiązki podatkowe i dokumentacyjne nakłada działalność nierejestrowana oraz co zrobić przy przekroczeniu limitu.
Do końca 2025 roku przychód należny z działalności nierejestrowanej nie mógł przekroczyć 3/4 minimalnego wynagrodzenia w żadnym miesiącu. Od 1 stycznia 2026 roku obowiązują nowe zasady. Limit został podniesiony do 225% minimalnego wynagrodzenia i jest rozliczany raz na kwartał. Oznacza to, że przy płacy minimalnej wynoszącej 4.806 zł maksymalny przychód z działalności nierejestrowanej może wynieść 10.813,50 zł w kwartale.
To ułatwienie dla osób, które chcą dorobić w sezonie wakacyjnym albo przetestować pomysł na własny biznes. Kwartalne ustalanie limitu daje też większą swobodę osobom, których przychody są sezonowe lub nieregularne. Wyższa sprzedaż w jednym miesiącu nie oznacza już automatycznie konieczności rejestrowania firmy, o ile suma od początku do końca kwartału mieści się w limicie.
– Z działalności nierejestrowanej mogą korzystać osoby fizyczne, które przez ostatnie 5 lat (60 miesięcy) nie wykonywały działalności gospodarczej. Nie może ona obejmować aktywności wymagającej koncesji, zezwolenia, licencji ani wpisu do rejestru działalności regulowanej. Nie może być również prowadzona w ramach spółki cywilnej. Działalność nierejestrowaną można natomiast łączyć z pracą na etacie. Pracownik powinien jednak sprawdzić, czy nie obowiązuje go zakaz konkurencji – mówi Joanna Łuksza, kierownik Zespołu Ekspertów Księgowych w IFIRMA.PL.
Liczy się przychód należny, a nie dochód
Przy ustalaniu limitu znaczenie ma przychód należny, czyli kwoty należne za sprzedane towary lub wykonane usługi, nawet jeśli klient jeszcze ich nie zapłacił. W praktyce oznacza to, że jeżeli usługa została wykonana we wrześniu, a klient zapłaci dopiero w październiku, należność zwiększy limit za III kwartał. Limitu kwartalnego nie pomniejszają koszty materiałów, sprzętu czy reklamy, można je będzie natomiast rozliczyć w PIT rocznym.
– Dochód z działalności nierejestrowanej wykazuje się w PIT-36 i rozlicza według skali podatkowej. W rocznym PIT jest inaczej – uwzględnia się tylko pieniądze faktycznie otrzymane. Można od nich odjąć opłacone, udokumentowane koszty uzyskania przychodu. W ciągu roku nie trzeba natomiast wpłacać zaliczek na podatek – dodaje ekspertka IFIRMA.
Przekroczenie limitu: siedem dni na wpis do CEIDG
Osoba, która osiągnęła przychód w wysokości przykładowo 6.000 zł w lipcu, 2.500 zł w sierpniu i 2.000 zł we wrześniu, osiągnie w III kwartale limit 10.500 zł. Nadal może więc działać bez wpisu do CEIDG.
Jeśli jednak przychód należny wyniósłby 9.000 zł w sierpniu i kolejne 2.000 zł we wrześniu, jego suma osiągnęłaby 11.000 zł, a więc przekroczyłaby kwartalny próg 10.813,50 zł. Od dnia przekroczenia aktywność jest uznawana za działalność gospodarczą, a wniosek o wpis do CEIDG trzeba złożyć w ciągu siedmiu dni.
Działalność nierejestrowana a KSeF: dwa różne limity
Brak wpisu do CEIDG nie zwalnia z obowiązków dotyczących VAT, fakturowania ani kasy fiskalnej – w tym zakresie działalność nierejestrowana podlega takim samym zasadom jak zarejestrowana firma. Najczęściej można korzystać ze zwolnienia z VAT, jednak decydują o tym rodzaj i skala sprzedaży, a nie sam brak rejestracji.
Różnice dotyczą przede wszystkim PIT i ZUS: dochód z działalności nierejestrowanej rozlicza się wyłącznie według skali podatkowej, ale jej prowadzenie nie wiąże się z obowiązkiem opłacania składek ZUS. To właśnie brak tych składek, które przedsiębiorca co do zasady opłaca również wtedy, gdy nie osiąga dochodu, jest jedną z głównych korzyści działalności nierejestrowanej.
– Osobne zasady dotyczą faktur wystawianych innym firmom. Do końca 2026 roku można je wystawiać poza KSeF, czyli Krajowym Systemem e-Faktur, jeśli ich łączna wartość nie przekroczy w danym miesiącu 10.000 zł brutto. Limit 10.000 zł liczy się co miesiąc i jest niezależny od kwartalnego limitu działalności nierejestrowanej. Należy więc kontrolować dwie oddzielne kwoty: kwartalny przychód z działalności nierejestrowanej oraz miesięczną wartość faktur objętych KSeF – wyjaśnia Joanna Łuksza.
O czym jeszcze trzeba pamiętać
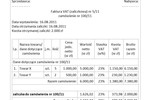
Działalność nierejestrowana wiąże się z kilkoma podstawowymi obowiązkami związanymi z dokumentowaniem sprzedaży. Należy prowadzić jej prostą ewidencję – wystarczy tabela z datą sprzedaży, kwotą oraz sumą przychodów od początku kwartału. Trzeba również zachowywać dokumenty potwierdzające poniesione koszty, a na życzenie kupującego wystawić fakturę lub rachunek.
Osoba kupująca prywatnie ma takie same prawa jak klient każdej innej firmy. Może między innymi złożyć reklamację, a przy zakupie na odległość – na przykład przez internet – zwykle także odstąpić od umowy. Zasady te obowiązują również wtedy, gdy działalność nie jest wpisana do CEIDG.
– Dodatkowe wymagania dotyczą tylko niektórych branż. Dlatego przed rozpoczęciem sprzedaży warto sprawdzić zasady dla danego rodzaju produktów lub usług. Czasami konieczna jest rejestracja do VAT albo korzystanie z kasy fiskalnej już od pierwszej sprzedaży. Przykładowo usługi doradcze zwykle wymagają rejestracji do VAT, natomiast przy usługach fryzjerskich, kosmetycznych i kosmetologicznych sprzedaż trzeba rejestrować na kasie fiskalnej od pierwszej transakcji – dodaje ekspertka IFIRMA.
Przeczytaj także:
 Działalność nierejestrowana - wyższy limit przychodu w 2024 roku
 Działalność nierejestrowana - wyższy limit przychodu w 2024 roku
oprac. : Beata Szkodzin / eGospodarka.pl


Więcej na ten temat:
działalność nierejestrowa, działalność nieewidencjonowana, działalność nierejestrowana, działalność gospodarcza, limity podatkowe, płaca minimalna, prowadzenie działalności gospodarczej, ułatwienia dla przedsiębiorców, własny biznes, jednoosobowa działalność gospodarcza, freelancing, rok 2026
Przeczytaj także



Skomentuj artykuł Opcja dostępna dla zalogowanych użytkowników - ZALOGUJ SIĘ / ZAREJESTRUJ SIĘ
Komentarze (0)




 Reklama zewnętrzna czarnym koniem rynku w 2023 roku